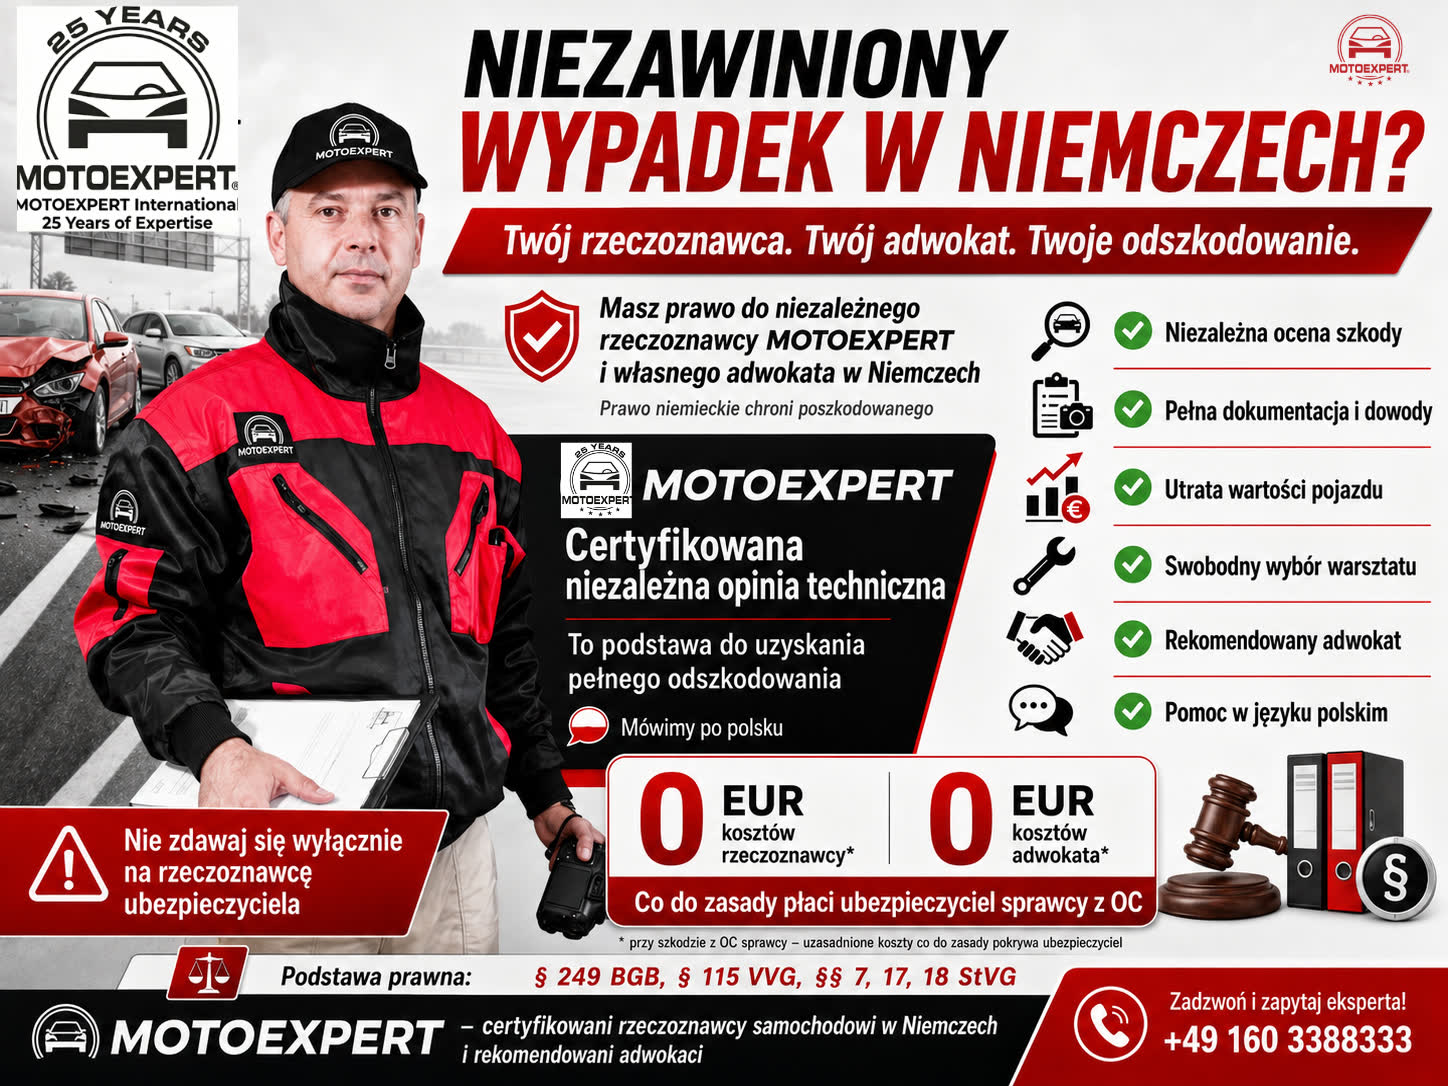
Wypadki w Niemczech często wiążą się z trudnymi wyzwaniami finansowymi oraz osobistymi. W takich chwilach kluczowa jest sprawiedliwość, która pozwala wrócić do normalnego życia. Niemieckie przepisy, a konkretnie paragraf 249 kodeksu cywilnego, gwarantują wsparcie osobom, które ucierpiały w wyniku zdarzeń losowych.
Naszym celem jest wyjaśnienie, że odszkodowanie nie służy wzbogaceniu się. Chodzi przede wszystkim o przywrócenie stanu majątkowego, który istniał przed wystąpieniem nieszczęśliwego zdarzenia. Dzięki odpowiedniej dokumentacji oraz profesjonalnej pomocy prawnej, proces ten staje się znacznie prostszy i bardziej przejrzysty.
Wierzymy, że każdy człowiek zasługuje na rzetelną rekompensatę za poniesione straty. Zrozumienie własnych uprawnień to pierwszy krok w stronę skutecznego dochodzenia roszczeń przed ubezpieczycielem lub sprawcą.
Kluczowe wnioski
- Podstawą prawną roszczeń w Niemczech jest paragraf 249 kodeksu cywilnego.
- Celem wypłaty środków jest przywrócenie sytuacji sprzed wypadku, a nie zysk.
- Rzetelne gromadzenie dowodów znacząco zwiększa szanse na sukces.
- Wsparcie prawne pozwala uniknąć błędów w komunikacji z ubezpieczycielem.
- Sprawiedliwość jest fundamentem procesu dochodzenia należnych świadczeń.
Wprowadzenie do prawa wyrównania szkody
Każdy poszkodowany ma prawo do wyrównania szkody. § 249 BGB stanowi fundament, na którym opiera się ochrona interesów osób dotkniętych negatywnymi skutkami zdarzeń losowych. Naszym celem jest przybliżenie mechanizmów, które pozwalają na przywrócenie równowagi w życiu codziennym po wystąpieniu szkody.
Co oznacza wyrównanie szkody?
Wyrównanie szkody w ujęciu prawnym dąży do stanu, w którym osoba poszkodowana funkcjonowałaby tak, jakby zdarzenie wywołujące szkodę nigdy nie miało miejsca. Jest to klasyczna zasada restitutio in integrum, czyli przywrócenia stanu poprzedniego. Nasze działania koncentrują się na tym, aby sprawca lub ubezpieczyciel w pełni zrekompensował poniesione straty.
Znaczenie § 249 BGB w niemieckim prawie
Wspomniany przepis jest kluczowy, ponieważ definiuje sposób, w jaki niemieckie prawo cywilne podchodzi do naprawienia szkody. Zgodnie z jego treścią, osoba zobowiązana do odszkodowania musi przywrócić stan, który istniałby, gdyby okoliczność zobowiązująca do naprawienia szkody nie wystąpiła. Jeśli przywrócenie stanu naturalnego jest niemożliwe lub niecelowe, prawo przewiduje odpowiednie świadczenie pieniężne.
Przykłady zastosowania przepisów
Praktyczne zastosowanie tych regulacji obejmuje szeroki wachlarz sytuacji, z którymi stykamy się w codziennym życiu. Poniższa tabela przedstawia najczęstsze przypadki, w których niemieckie prawo cywilne znajduje swoje bezpośrednie zastosowanie.
| Rodzaj szkody | Metoda naprawienia | Cel działania |
|---|---|---|
| Uszkodzenie pojazdu | Naprawa w warsztacie | Przywrócenie sprawności technicznej |
| Zniszczenie mienia | Odtworzenie lub wymiana | Odzyskanie wartości użytkowej |
| Szkoda na zdrowiu | Pokrycie kosztów leczenia | Powrót do pełnej sprawności |
Podsumowując, poszkodowany ma prawo do wyrównania szkody. § 249 BGB jest narzędziem, które skutecznie chroni obywateli. Znajomość tych przepisów pozwala na bardziej świadome dochodzenie swoich roszczeń w sytuacjach spornych.
Zasady ogólne dotyczące wyrównania szkody
W niemieckim systemie prawnym zasady wyrównania szkody opierają się na precyzyjnych fundamentach, które mają na celu przywrócenie stanu sprzed zdarzenia. Każdy proces dochodzenia roszczeń wymaga zrozumienia, jakie mechanizmy chronią osobę poszkodowaną w obliczu nieprzewidzianych strat.
Kto ma prawo do wyrównania?
Prawo do rekompensaty przysługuje przede wszystkim bezpośrednio poszkodowanemu, którego dobra osobiste lub mienie zostały naruszone. Warto podkreślić, że odszkodowanie może być również należne właścicielom mienia, nawet jeśli w momencie zdarzenia nie byli oni bezpośrednimi użytkownikami przedmiotu.
Osoby trzecie, które poniosły wymierną stratę w wyniku zdarzenia, również mogą ubiegać się o wsparcie finansowe. Kluczowe jest wykazanie bezpośredniego związku przyczynowego między zaistniałym zdarzeniem a powstałym uszczerbkiem.
Jednostki odpowiedzialne za wyrównanie
W procesie tym główną rolę odgrywa odpowiedzialność odszkodowawcza, która spoczywa na sprawcy zdarzenia. W praktyce jednak ciężar finansowy najczęściej przejmują towarzystwa ubezpieczeniowe, które działają w imieniu podmiotu odpowiedzialnego.
„Sprawiedliwość wymaga, aby ten, kto wyrządził szkodę, przywrócił stan, który istniałby, gdyby zdarzenie nie miało miejsca.”
Warto pamiętać, że ubezpieczyciel nie jest jedynym arbitrem w sprawie. Jeśli uznacie, że propozycja wypłaty jest zbyt niska, macie pełne prawo do kwestionowania przedstawionej kalkulacji.
Jak oblicza się wysokość szkody?
Prawidłowa wycena obejmuje szeroki zakres elementów, które składają się na całkowitą szkodę majątkową. Proces ten nie ogranicza się jedynie do kosztów naprawy, ale uwzględnia również:
- Koszty niezbędnego leczenia i rehabilitacji.
- Utratę wartości rynkowej mienia po naprawie.
- Uzasadnione wydatki dodatkowe wynikające z zaistniałej sytuacji.
Pamiętajcie, że wysokość świadczenia powinna wynikać z rzeczywistego zakresu uszczerbku. Nie należy akceptować pierwszej kalkulacji ubezpieczyciela, jeśli nie odzwierciedla ona w pełni poniesionych strat.
Ochrona praw poszkodowanego
Zrozumienie mechanizmów ochrony poszkodowanego jest kluczowe dla skutecznego dochodzenia swoich racji w Niemczech. Nasz system prawny został zaprojektowany tak, aby zapewnić sprawiedliwe traktowanie każdej osoby, która ucierpiała w wyniku działań osób trzecich lub nieszczęśliwych wypadków.
Prawo do pełnego wyrównania
W ramach systemu, jakim jest Prawo Niemieckie, poszkodowany ma prawo do przywrócenia stanu, który istniałby, gdyby zdarzenie szkodzące nie miało miejsca. W przypadku szkód majątkowych, celem jest pełna rekompensata finansowa, która pokryje wszelkie straty w mieniu.
Warto pamiętać, że oprócz strat materialnych, przepisy przewidują również zadośćuczynienie za szkody niematerialne. Zgodnie z § 253 BGB, osoba poszkodowana może ubiegać się o świadczenie za ból, cierpienie oraz inne negatywne skutki zdrowotne, które nie mają bezpośredniego wymiaru pieniężnego.
Ograniczenia i wyjątki w przepisach
Należy jednak mieć na uwadze, że prawo nie zawsze gwarantuje wypłatę pełnej kwoty w każdej sytuacji. Istnieją istotne ograniczenia, takie jak przyczynienie się poszkodowanego do powstania szkody, co może znacząco obniżyć wysokość należnego świadczenia.
Kolejnym czynnikiem jest brak bezpośredniego związku przyczynowego między zdarzeniem a szkodą. Ponadto, poszkodowany ma obowiązek minimalizowania szkody; zaniechanie tego działania może skutkować ograniczeniem roszczeń przez ubezpieczyciela lub sąd.
Jakie dokumenty są potrzebne?
Aby skutecznie ubiegać się o należne środki, niezbędne jest zgromadzenie solidnego materiału dowodowego. Odpowiednia dokumentacja stanowi fundament, na którym opiera się każda skuteczna rekompensata.
- Rachunki i faktury potwierdzające poniesione koszty naprawy lub leczenia.
- Raporty medyczne oraz opinie biegłych dokumentujące zakres uszczerbku na zdrowiu.
- Dokumentacja fotograficzna miejsca zdarzenia oraz uszkodzonego mienia.
- Korespondencja z ubezpieczycielem oraz świadkami zdarzenia.
Pamiętajmy, że kompletność tych dokumentów bezpośrednio wpływa na szybkość i efektywność procesu dochodzenia roszczeń. Dbałość o szczegóły na wczesnym etapie to najlepsza strategia, jaką może przyjąć osoba poszkodowana.
Proces dochodzenia roszczenia
Skuteczne dochodzenie roszczenia wymaga precyzyjnego działania od samego początku. Każdy etap postępowania ma kluczowe znaczenie dla ostatecznego wyniku, jakim jest sprawiedliwe odszkodowanie.
Jakie są pierwsze kroki?
Pierwszym i najważniejszym krokiem jest zabezpieczenie dowodów na miejscu zdarzenia. Należy sporządzić dokładną dokumentację fotograficzną oraz zebrać dane kontaktowe świadków, jeśli to możliwe.
Następnie należy niezwłocznie zgłosić szkodę odpowiedniemu ubezpieczycielowi. Uporządkowana dokumentacja medyczna lub techniczna znacząco przyspiesza proces weryfikacji zgłoszonych roszczeń.
Termin składania roszczeń
W niemieckim systemie prawnym obowiązuje ogólna zasada trzyletniego terminu przedawnienia. Warto pamiętać, że czas ten zaczyna biec od końca roku, w którym poszkodowany dowiedział się o szkodzie oraz o osobie odpowiedzialnej za jej wyrządzenie.
Przekroczenie tego terminu może skutkować utratą prawa do dochodzenia świadczeń. Dlatego tak istotne jest, aby każda sprawa była poddana indywidualnej analizie dat i okoliczności zdarzenia.
Współpraca z prawnikiem
Współpraca z doświadczonym adwokatem pozwala na uniknięcie kosztownych błędów proceduralnych. Profesjonalny pełnomocnik zadba o to, aby każde odszkodowanie było wyliczone zgodnie z aktualnymi przepisami prawa.
Prawnik przejmuje na siebie ciężar negocjacji z ubezpieczycielem, co często prowadzi do uzyskania korzystniejszej ugody. Dzięki temu poszkodowany zyskuje pewność, że jego interesy są chronione na każdym etapie postępowania.
Dokładność wyceny szkody
Precyzyjne określenie wartości szkody stanowi fundament skutecznego dochodzenia roszczeń w niemieckim systemie prawnym. Aby uzyskać pełną rekompensatę, poszkodowany musi przedstawić dowody, które w sposób niepodważalny wykażą zakres poniesionych strat.
Metody wyceny szkód materialnych
W przypadku zniszczenia mienia, kluczowe jest rzetelne oszacowanie kosztów przywrócenia stanu poprzedniego. Szkoda majątkowa obejmuje nie tylko bezpośrednie koszty naprawy, ale również utracone korzyści, które poszkodowany mógłby osiągnąć, gdyby do zdarzenia nie doszło.
Wycena opiera się zazwyczaj na fakturach, kosztorysach naprawczych oraz wycenach rzeczoznawców. Ważne jest, aby każdy wydatek był odpowiednio udokumentowany, co pozwala uniknąć kwestionowania roszczeń przez ubezpieczycieli.
Wycena szkód na zdrowiu
Obliczanie wartości szkód osobowych jest znacznie bardziej złożone. Obejmuje ono koszty leczenia, rehabilitacji, zakupu leków oraz opiekę nad poszkodowanym. W sytuacjach, gdy doszło do trwałego uszczerbku, wyliczenia muszą uwzględniać również przyszłe potrzeby życiowe.
Dokumentacja neurologiczna, psychologiczna i psychiatryczna odgrywa tu decydującą rolę. Przykład A. P. pokazuje, że szczegółowe raporty medyczne mogą znacząco podnieść ostateczną kwotę, jaką otrzyma poszkodowany jako rekompensata za doznane cierpienie.
Rola biegłych sądowych
Biegli sądowi są niezbędni w sytuacjach, gdy ocena związku przyczynowego między zdarzeniem a szkodą budzi wątpliwości. Ich obiektywna opinia pozwala sądowi na sprawiedliwe rozstrzygnięcie sporu. Eksperci analizują dokumentację medyczną oraz techniczną, aby wykluczyć czynniki zewnętrzne wpływające na stan poszkodowanego.
| Rodzaj szkody | Podstawa wyceny | Kluczowe dokumenty |
|---|---|---|
| Szkoda majątkowa | Wartość rynkowa/naprawa | Faktury, kosztorysy |
| Koszty leczenia | Rzeczywiste wydatki | Rachunki medyczne |
| Utracony dochód | Analiza zarobków | Zaświadczenia z pracy |
| Uszczerbek na zdrowiu | Opinia biegłego | Dokumentacja medyczna |
Przykłady szkód do wyrównania
W praktyce prawnej spotykamy się z różnorodnymi przypadkami, które wymagają precyzyjnego zakwalifikowania jako szkoda majątkowa lub osobowa. Każde zdarzenie wywołujące negatywne skutki w sferze finansowej lub zdrowotnej wymaga indywidualnego podejścia w procesie odszkodowawczym.
Szkody majątkowe
Pojęcie to obejmuje wszelkie straty w aktywach poszkodowanego, które wynikają bezpośrednio z zaistniałego zdarzenia. Szkoda majątkowa nie ogranicza się jedynie do kosztów naprawy uszkodzonego mienia.
W skład roszczeń wchodzą również wydatki na leki, specjalistyczną rehabilitację oraz opiekę osób trzecich. Często pomijanym elementem jest utrata wartości rynkowej rzeczy, która mimo naprawy nie odzyskuje swojego pierwotnego stanu technicznego lub estetycznego.
Szkody osobowe
Szkody na zdrowiu mają charakter znacznie bardziej złożony, ponieważ dotyczą naruszenia integralności fizycznej i psychicznej człowieka. Doskonałym przykładem jest przypadek A.P., który doznał poważnego urazu czaszkowo-mózgowego.
W wyniku tego zdarzenia u poszkodowanego wystąpiły trwałe problemy z mową, pamięcią oraz funkcjami poznawczymi. Utrata samodzielności w codziennym życiu stała się podstawą do wyliczenia wysokich roszczeń, które obejmują nie tylko koszty leczenia, ale także utracone możliwości zarobkowe.
Wypadki komunikacyjne
Wypadki na drodze stanowią najczęstszą przyczynę roszczeń odszkodowawczych w Niemczech. Prawidłowo opisane skutki wypadku pozwalają nam skutecznie powiązać konkretne wydatki z odpowiedzialnością sprawcy.
W procesie likwidacji szkody kluczowe jest udokumentowanie każdego aspektu zdarzenia. Dzięki temu możemy wykazać, że:
- Koszty holowania i wynajmu pojazdu zastępczego są bezpośrednim następstwem kolizji.
- Wydatki na prywatne wizyty lekarskie wynikają z niewystarczającej dostępności świadczeń publicznych.
- Utrata dochodów spowodowana niezdolnością do pracy jest w pełni rekompensowalna.
Obowiązki ubezpieczycieli
Odpowiedzialność odszkodowawcza ubezpieczyciela nie kończy się na wystawieniu pierwszej decyzji o wypłacie środków. Jako poszkodowani, musimy pamiętać, że firmy ubezpieczeniowe mają ustawowy obowiązek rzetelnego przeprowadzenia postępowania likwidacyjnego. Każdy etap tego procesu powinien być przejrzysty i oparty na obiektywnych dowodach.
Jak ubezpieczyciele oceniają roszczenia?
Ubezpieczyciele przeprowadzają wnikliwą analizę każdego zgłoszenia, aby ustalić zakres swojej odpowiedzialności. Proces ten obejmuje weryfikację dokumentacji medycznej, raportów z miejsca zdarzenia oraz zasadności przedstawionych kosztów naprawy lub leczenia.
Warto zwrócić uwagę na następujące aspekty oceny:
- Analiza odpowiedzialności: Sprawdzenie, czy zdarzenie mieści się w zakresie polisy.
- Weryfikacja dokumentacji: Ocena kompletności dowodów przedstawionych przez poszkodowanego.
- Rozmiar uszczerbku: Badanie wpływu szkody na codzienne funkcjonowanie osoby poszkodowanej.
Obowiązki informacyjne
Ubezpieczyciel ma obowiązek informować nas o każdym kroku podejmowanym w sprawie. Jeśli otrzymujemy decyzję o przyznaniu świadczenia, mamy pełne prawo żądać jej szczegółowego uzasadnienia. Transparentność jest fundamentem zaufania w relacji z instytucją finansową.
Zawsze możemy domagać się:
- Dostępu do pełnej kalkulacji, która wpłynęła na wysokość przyznanego świadczenia.
- Wglądu w materiały i opinie biegłych wykorzystane przy ocenie roszczenia.
- Wyjaśnienia podstaw prawnych, na których oparto odmowę lub obniżenie kwoty.
Proces likwidacji szkód
Proces likwidacji szkód bywa złożony, a początkowe kwoty często nie odzwierciedlają pełnego rozmiaru krzywdy. Przykładem może być sprawa A.P., gdzie początkowa wypłata wyniosła 21 005,58 zł. Po dokładnej analizie trwałych następstw wypadku okazało się, że pierwotne odszkodowanie było rażąco zaniżone.
Poniższa tabela przedstawia różnice w podejściu do wyceny szkody:
| Etap procesu | Zakres analizy | Cel działania |
|---|---|---|
| Wstępna likwidacja | Podstawowe koszty | Szybka wypłata zaliczki |
| Analiza pogłębiona | Trwałe następstwa | Pełne odszkodowanie |
| Weryfikacja końcowa | Uzasadnienie decyzji | Zgodność z prawem |
Pamiętajmy, że każda decyzja ubezpieczyciela podlega weryfikacji. Jeśli uważamy, że nasze roszczenia nie zostały w pełni zaspokojone, mamy prawo do odwołania się i przedstawienia dodatkowych dowodów.
Spory dotyczące wyrównania
Droga do uzyskania sprawiedliwości w sprawach o odszkodowanie bywa wyboista i pełna konfliktów. Często zdarza się, że oczekiwania poszkodowanego rozmijają się z propozycją wypłaty przedstawioną przez stronę odpowiedzialną. W takich sytuacjach kluczowe jest zrozumienie mechanizmów, które prowadzą do impasu.
Jakie są najczęstsze spory?
Większość konfliktów wynika z faktu, że roszczenia są oceniane przez ubezpieczycieli w sposób bardzo restrykcyjny. Najczęstszym punktem zapalnym jest zaniżenie świadczenia, które nie pokrywa w pełni kosztów naprawy lub leczenia. Ubezpieczyciele często kwestionują również związek przyczynowy między zdarzeniem a powstałą szkodą.
Kolejnym problemem jest ocena trwałego uszczerbku na zdrowiu. Strony często nie zgadzają się co do stopnia inwalidztwa, co bezpośrednio wpływa na wysokość należnego zadośćuczynienia. Wymaga to od poszkodowanego przedstawienia twardych dowodów, a nie tylko subiektywnego odczucia bólu.
Mediacja jako sposób rozwiązania konfliktów
Mediacja stanowi doskonałą alternatywę dla długotrwałych procesów sądowych. Pozwala ona stronom na wypracowanie kompromisu przy wsparciu bezstronnego mediatora. Dzięki temu rozwiązaniu można znacznie szybciej zakończyć spór i uniknąć wysokich kosztów zastępstwa procesowego.
Warto pamiętać, że mediacja opiera się na dobrowolności. Jeśli obie strony wykażą chęć do dialogu, szansa na sprawiedliwe zakończenie sprawy drastycznie rośnie. Jest to szczególnie korzystne w sytuacjach, gdzie zależy nam na zachowaniu relacji lub szybkim uzyskaniu środków na dalszą rehabilitację.
Rola sądów w sporach o wyrównanie
Gdy polubowne metody zawodzą, sprawa trafia na wokandę. Sąd pełni rolę arbitra, który wnikliwie analizuje zgromadzone dokumenty, zeznania świadków oraz opinie biegłych specjalistów. Przykład sprawy A. P. pokazuje, jak istotne jest rzetelne udokumentowanie rzeczywistego rozmiaru szkody.
Sędziowie nie opierają się na emocjach, lecz na faktach i obowiązujących przepisach prawa. Dlatego tak ważne jest, aby każde roszczenie było poparte odpowiednią dokumentacją medyczną lub techniczną. Poniższa tabela przedstawia porównanie metod rozwiązywania sporów, które pomagają osiągnąć sprawiedliwość.
| Metoda | Czas trwania | Koszty | Skuteczność |
|---|---|---|---|
| Negocjacje | Krótki | Niskie | Średnia |
| Mediacja | Średni | Umiarkowane | Wysoka |
| Proces sądowy | Długi | Wysokie | Ostateczna |
Zmiany w prawie a wyrównanie szkody
Niemieckie prawo cywilne w zakresie odszkodowań to system, który stale adaptuje się do nowych wyzwań prawnych. Choć fundamenty odpowiedzialności pozostają stabilne, sposób ich interpretacji przez sądy ulega ciągłej ewolucji. Zrozumienie tych procesów jest kluczowe dla każdego, kto ubiega się o sprawiedliwą rekompensatę.
Nowelizacje przepisów § 249 BGB
Formalne zmiany w ustawodawstwie to tylko jedna strona medalu. Często to właśnie orzecznictwo sądowe doprecyzowuje, jak należy rozumieć restytucję naturalną w praktyce. Prawo musi nadążać za postępem technologicznym, co wymusza na ustawodawcy aktualizację przepisów dotyczących kosztów naprawy.
Warto pamiętać, że opieranie się wyłącznie na przestarzałych podręcznikach może prowadzić do błędnych wniosków. Zawsze sprawdzamy aktualne brzmienie przepisów, aby nasze roszczenia były w pełni uzasadnione. Aktualność wiedzy prawnej stanowi podstawę sukcesu w sporach z ubezpieczycielami.
Wpływ zmian na poszkodowanych
Każda zmiana w interpretacji przepisów bezpośrednio wpływa na sytuację osób poszkodowanych. Dzięki nowym wyrokom sądów, granice kompensacji pieniężnej stają się bardziej przejrzyste. Poszkodowani zyskują większą pewność co do zakresu przysługujących im świadczeń.
Ubezpieczyciele również muszą dostosowywać swoje procedury do zmieniających się standardów. Dzięki temu proces likwidacji szkód staje się bardziej przewidywalny dla obu stron. Świadomość własnych praw pozwala skuteczniej egzekwować należne wyrównanie szkody.
Przykłady zmian i ich skutków
W ostatnich latach obserwujemy zaostrzenie wymogów dotyczących dokumentacji szkód materialnych. Sądy coraz częściej wymagają precyzyjnych opinii biegłych, aby uniknąć nadużyć przy wycenie kosztów naprawy. Takie podejście chroni uczciwych uczestników rynku przed nieuzasadnionymi roszczeniami.
Kolejnym istotnym aspektem jest ewolucja w wycenie szkód osobowych. Obecne orzecznictwo kładzie większy nacisk na indywidualną sytuację poszkodowanego, co pozwala na bardziej sprawiedliwe zadośćuczynienie. Profesjonalne podejście do gromadzenia dowodów jest obecnie ważniejsze niż kiedykolwiek wcześniej.
Współpraca między prawnikami a poszkodowanymi
Wybór odpowiedniego adwokata to pierwszy krok do skutecznego dochodzenia roszczeń w Niemczech. Profesjonalna pomoc prawna pozwala na sprawne przejście przez skomplikowane procedury i zwiększa szansę na osiągnięcie pełnej sprawiedliwości.
Jak wybrać odpowiedniego prawnika?
Szukając wsparcia, warto postawić na specjalistów z doświadczeniem w niemieckim prawie odszkodowawczym. Dobry prawnik powinien posiadać udokumentowaną praktykę w sporach z ubezpieczycielami oraz biegłość w interpretacji przepisów § 249 BGB.
Zwróć uwagę na to, czy kancelaria oferuje indywidualne podejście do klienta. Doświadczony adwokat zawsze analizuje sprawę pod kątem unikalnych okoliczności, co jest kluczowe dla powodzenia całego procesu.
Rola adwokata w procesie wyrównania
Rola pełnomocnika wykracza daleko poza samo doradztwo. Adwokat zajmuje się kompleksową analizą dokumentacji medycznej i technicznej, co pozwala na precyzyjne obliczenie wysokości roszczeń.
- Prowadzenie negocjacji z ubezpieczycielami w celu uzyskania satysfakcjonującej kwoty.
- Przygotowanie opinii biegłych sądowych, które wspierają argumentację poszkodowanego.
- Reprezentacja przed sądem, jeśli polubowne rozwiązanie sporu okaże się niemożliwe.
Dzięki takiemu wsparciu, poszkodowany może liczyć na to, że jego sprawiedliwość zostanie w pełni zabezpieczona. Profesjonalista dba o każdy szczegół, minimalizując ryzyko błędów formalnych.
Najczęściej zadawane pytania przez poszkodowanych
Wielu klientów pyta o to, czy warto akceptować pierwszą ofertę ubezpieczyciela. Zazwyczaj jest ona zaniżona, dlatego warto skonsultować ją z prawnikiem przed podpisaniem jakiejkolwiek ugody.
Kolejną kwestią są koszty pełnomocnika. W wielu przypadkach, jeśli sprawa jest wygrana, koszty te pokrywa strona przegrywająca, co warto ustalić na samym początku współpracy. Pamiętaj również o przestrzeganiu terminów, gdyż ich przekroczenie może definitywnie zamknąć drogę do uzyskania odszkodowania.
Przyszłość prawa dotyczącego wyrównania szkód
Patrząc w przyszłość, widzimy, jak Prawo Niemieckie musi ewoluować, aby sprostać wyzwaniom nowoczesnego świata. Dynamiczny rozwój technologii oraz zmieniające się modele życia społecznego wymagają od nas elastyczności w interpretacji przepisów. Wierzymy, że system odszkodowawczy stanie się bardziej dostępny dzięki innowacyjnym rozwiązaniom cyfrowym.
Przewidywania na przyszłość
W nadchodzących latach spodziewamy się powszechnego wykorzystania cyfrowej dokumentacji szkód. Zdalne opinie biegłych oraz automatyzacja procesów wyceny staną się standardem, co znacząco przyspieszy likwidację roszczeń. Takie podejście pozwoli na szybsze wyrównanie szkody, minimalizując stres po stronie poszkodowanego.
Poniższa tabela przedstawia ewolucję metod dochodzenia roszczeń w kontekście nowoczesnych rozwiązań:
| Cecha procesu | Metody tradycyjne | Nowoczesne rozwiązania |
|---|---|---|
| Dokumentacja | Papierowa | Cyfrowa i chmurowa |
| Wycena szkody | Osobista wizyta biegłego | Zdalna analiza AI |
| Czas oczekiwania | Długi (tygodnie) | Krótki (dni) |
| Dostęp do akt | Ograniczony | Pełna przejrzystość online |
Potrzeby i oczekiwania społeczeństwa
Współczesne społeczeństwo oczekuje przede wszystkim większej przejrzystości w działaniach ubezpieczycieli. Poszkodowani pragną mieć łatwy dostęp do informacji o swoich prawach oraz jasnych narzędzi do weryfikacji wyceny szkód. Prawo musi zatem kłaść większy nacisk na edukację prawną obywateli, aby każdy mógł skutecznie dochodzić swoich roszczeń.
Rola prawa w ochronie poszkodowanych
Fundamentem ochrony pozostaje § 249 BGB, który przez dekady udowadniał swoją skuteczność poprzez elastyczne orzecznictwo. Przyszłość tego przepisu powinna koncentrować się na wzmacnianiu pozycji słabszej strony w sporze. Skuteczne środki odwoławcze oraz łatwiejszy dostęp do dowodów to kluczowe elementy, które zapewnią sprawiedliwe traktowanie wszystkich uczestników obrotu prawnego.
Wierzymy, że dalsza ewolucja przepisów pozwoli na jeszcze lepsze zabezpieczenie interesów osób poszkodowanych. Prawo Niemieckie nieustannie adaptuje się do nowych realiów, co daje nam pewność, że ochrona poszkodowanych pozostanie priorytetem w nadchodzących dekadach.
Podsumowanie i wnioski
Zrozumienie przepisów § 249 BGB stanowi fundament skutecznego dochodzenia swoich praw po wypadku. Naszym celem jest zapewnienie, aby każda osoba poszkodowana otrzymała wsparcie niezbędne do powrotu do stanu sprzed zdarzenia.
Kluczowe informacje na temat wyrównania szkody
Prawidłowe odszkodowanie musi odzwierciedlać rzeczywisty zakres poniesionych strat. Każdy przypadek wymaga indywidualnego podejścia oraz rzetelnego udokumentowania wszystkich kosztów materialnych i zdrowotnych.
Znaczenie prawidłowej obsługi roszczeń
Sprawiedliwość w procesie likwidacji szkód zależy od precyzji w gromadzeniu dowodów. Współpraca z ekspertami pozwala uniknąć błędów, które mogłyby obniżyć należną rekompensatę. Ubezpieczyciele często dążą do minimalizacji wypłat, dlatego warto zachować czujność na każdym etapie postępowania.
Zachęta do działania w przypadku szkody
Nie należy akceptować pierwszej propozycji ubezpieczyciela bez dokładnej analizy prawnej. Szybkie działanie oraz dbałość o kompletność dokumentacji zwiększają szanse na uzyskanie pełnego świadczenia. Zachęcamy do aktywnego dbania o własne interesy, aby każda sprawa zakończyła się satysfakcjonującym rozstrzygnięciem.
FAQ
Co oznacza wyrównanie szkody?
Znaczenie § 249 BGB w niemieckim prawie
Przykłady zastosowania przepisów
Kto ma prawo do wyrównania?
Jednostki odpowiedzialne za wyrównanie
Jak oblicza się wysokość szkody?
Prawo do pełnego wyrównania
Ograniczenia i wyjątki w przepisach
Jakie dokumenty są potrzebne?
Jakie są pierwsze kroki?
Termin składania roszczeń
Współpraca z prawnikiem
Metody wyceny szkód materialnych
Wycena szkód na zdrowiu
Rola biegłych sądowych
Szkoda majątkowa
Szkody osobowe
Wypadki komunikacyjne
Jak ubezpieczyciele oceniają roszczenia?
Obowiązki informacyjne
Proces likwidacji szkód
Jakie są najczęstsze spory?
Mediacja jako sposób rozwiązania konfliktów
Rola sądów w sporach o wyrównanie
Nowelizacje przepisów § 249 BGB
Wpływ zmian na poszkodowanych
Przykłady zmian i ich skutków
Jak wybrać odpowiedniego prawnika?
Rola adwokata w procesie wyrównania
Najczęściej zadawane pytania przez poszkodowanych
Przewidywania na przyszłość
Potrzeby i oczekiwania społeczeństwa
Rola prawa w ochronie poszkodowanych
Kluczowe informacje na temat wyrównania szkody
Znaczenie prawidłowej obsługi roszczeń
Zachęta do działania w przypadku szkody
Czy zgodnie z § 249 BGB mogę żądać wypłaty gotówki zamiast naprawy auta?
Dlaczego pierwsza kwota zaproponowana przez ubezpieczyciela, np. 21 005,58 zł, bywa tak niska?
Co obejmuje szkoda majątkowa w przypadku uszczerbku na zdrowiu?
Czy odszkodowanie i zadośćuczynienie to to samo?
Jaką rolę w dochodzeniu sprawiedliwości pełni odpowiedzialność odszkodowawcza sprawcy?
Czy istnieje termin, po którym moje prawo do odszkodowania wygaśnie?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |