

Wielu kierowców po kolizji drogowej w Niemczech czuje presję, aby jak najszybciej oddać pojazd do warsztatu. Jednakże, zgodnie z przepisami § 249 BGB, posiadamy pełne prawo do wyboru sposobu likwidacji szkody. Nie musisz od razu naprawiać auta, aby otrzymać należne odszkodowanie od ubezpieczyciela sprawcy.
Warto zrozumieć różnicę między faktycznym serwisem a rozliczeniem kosztorysowym. Naszym celem jest ustalenie, jaki jest realny koszt techniczny szkody, co pozwala na otrzymanie gotówki bezpośrednio na konto. Dzięki temu to my decydujemy, czy środki przeznaczymy na wizytę w serwisie, czy na inne cele.
Pamiętajmy, że art. 249 BGB stanowi fundament ochrony poszkodowanego w niemieckim systemie prawnym. Nasz przewodnik pomoże Państwu przejść przez proces dokumentacji oraz negocjacji z towarzystwem ubezpieczeniowym bez zbędnego stresu.
Kluczowe wnioski
- Prawo niemieckie pozwala na rozliczenie szkody bez konieczności wykonania naprawy.
- Otrzymanie odszkodowania w gotówce jest w pełni legalną opcją dla poszkodowanych.
- Wartość szkody wyliczana jest na podstawie profesjonalnego kosztorysu technicznego.
- Decyzja o sposobie wykorzystania środków finansowych należy wyłącznie do właściciela pojazdu.
- Dokumentacja zdarzenia jest kluczowa dla uzyskania pełnej kwoty odszkodowania.
Wprowadzenie do § 249 BGB
Niemieckie prawo odszkodowawcze oferuje kierowcom znacznie więcej swobody, niż mogłoby się wydawać na pierwszy rzut oka. Kluczowym elementem tego systemu jest § 249 BGB, który definiuje sposób naprawienia szkody w majątku poszkodowanego. Zrozumienie tych regulacji pozwala na świadome zarządzanie roszczeniami po kolizji drogowej.
Znaczenie przepisu dla kierowców
Podstawową zasadą wynikającą z tego przepisu jest przywrócenie stanu majątkowego sprzed wypadku. W praktyce oznacza to, że nie musisz od razu naprawiać auta, jeśli wolisz otrzymać równowartość kosztów naprawy w gotówce. Jest to tzw. rozliczenie kosztorysowe, które daje Ci pełną kontrolę nad budżetem.
„Celem odszkodowania jest przywrócenie stanu, który istniałby, gdyby zdarzenie zobowiązujące do świadczenia nie miało miejsca.”
Warto pamiętać, że ubezpieczyciel ma obowiązek wypłacić bezsporną część świadczenia w ciągu trzydziestu dni. Jako poszkodowany, masz prawo do:
- Wybór między naprawą w warsztacie a wypłatą gotówki.
- Swobodne dysponowanie środkami z odszkodowania z OC sprawcy.
- Możliwość korzystania z pojazdu w stanie uszkodzonym, o ile jest on technicznie sprawny.
Dlaczego warto znać swoje prawa
Znajomość przepisów prawnych stanowi najskuteczniejszą formę obrony przed nieuczciwymi praktykami ubezpieczycieli. Często firmy ubezpieczeniowe wywierają presję na szybką naprawę w autoryzowanych serwisach, co nie zawsze jest najkorzystniejszym rozwiązaniem dla właściciela pojazdu.
Świadomość swoich uprawnień to realna ochrona konsumenta w starciu z dużymi instytucjami finansowymi. Dzięki temu prawo niemieckie staje się Twoim sprzymierzeńcem, a nie skomplikowaną barierą. Pamiętaj, że to Ty decydujesz o losie swojego samochodu po wypadku, a nie ubezpieczyciel sprawcy.
Jak ustalać koszty techniczne szkody
Proces ustalania kosztów naprawy auta może wydawać się skomplikowany, ale przeprowadzimy Was przez niego krok po kroku. Wszystko zaczyna się od zgłoszenia zdarzenia, po którym ubezpieczyciel ma obowiązek podjąć odpowiednie działania. Kluczowym etapem jest rzetelna wycena szkody, która stanowi podstawę do dalszych rozliczeń.
Proces oceny szkody
Zaraz po zgłoszeniu, ubezpieczyciel powinien bezzwłocznie zorganizować oględziny pojazdu. Zazwyczaj kontakt z poszkodowanym następuje w ciągu kilku dni od otrzymania zgłoszenia. Podczas wizyty specjalista sporządza dokumentację fotograficzną oraz szczegółowy opis uszkodzeń.
Ważnym elementem jest identyfikacja wszystkich uszkodzonych części oraz ustalenie stawek za roboczogodzinę. Na tej podstawie powstaje finalny kosztorys naprawy. Pamiętajcie, że każdy detal ma znaczenie dla końcowej kwoty, dlatego warto być obecnym przy sprawdzaniu stanu technicznego auta.
Wskazówki dotyczące budżetowania
Po otrzymaniu dokumentacji od ubezpieczyciela, nie podejmujcie pochopnych decyzji. Zalecamy porównanie otrzymanego dokumentu z realnymi cenami rynkowymi, jakie oferuje profesjonalna naprawa auta w wybranym przez Was serwisie. Często zdarza się, że wyliczenia ubezpieczyciela są zaniżone.
Dokładna analiza pozwoli Wam lepiej zaplanować budżet bez konieczności dopłacania z własnej kieszeni. Pamiętajcie, że koszt techniczny szkody powinien w pełni pokrywać przywrócenie pojazdu do stanu sprzed wypadku. Jeśli macie wątpliwości co do rzetelności wyliczeń, warto skonsultować się z niezależnym ekspertem przed rozpoczęciem jakichkolwiek prac.
Rola rzeczoznawcy w ocenie szkody
Czy wiesz, że niezależny rzeczoznawca może być Twoim największym sprzymierzeńcem w sporze z ubezpieczycielem? Często zdarza się, że przygotowany przez towarzystwo ubezpieczeniowe kosztorys naprawy nie odzwierciedla faktycznego stanu technicznego pojazdu. W takich sytuacjach profesjonalna pomoc staje się niezbędna do ochrony Twoich interesów.
Czy warto skorzystać z usług rzeczoznawcy?
Warto rozważyć taką współpracę, gdy masz wątpliwości co do rzetelności wyceny. Profesjonalna ekspertyza motoryzacyjna obejmuje nie tylko widoczne zniszczenia, ale także analizę ukrytych uszkodzeń, które mogą wpłynąć na bezpieczeństwo jazdy. Specjalista dokładnie sprawdzi możliwe przyczyny awarii, co jest kluczowe dla prawidłowej oceny szkody.
Dobrze przygotowany dokument powinien zawierać:
- Szczegółowy opis techniczny wszystkich uszkodzonych elementów.
- Dokładną dokumentację zdjęciową potwierdzającą stan auta.
- Zastosowaną metodologię wyceny części oraz robocizny.
- Weryfikację, czy ustalona wartość rynkowa pojazdu jest adekwatna do realiów rynkowych.
Jak znaleźć odpowiedniego specjalistę
Wybór właściwego eksperta wymaga sprawdzenia kilku istotnych kwestii. Przede wszystkim upewnij się, że wybrana osoba posiada odpowiednie uprawnienia oraz doświadczenie w branży motoryzacyjnej. Bezstronność jest tutaj kluczowa, dlatego unikaj osób powiązanych z firmami ubezpieczeniowymi.
Podczas poszukiwań zwróć uwagę na następujące aspekty:
- Uprawnienia i certyfikaty: Sprawdź, czy specjalista figuruje na listach certyfikowanych rzeczoznawców.
- Transparentność kosztów: Ustal z góry sposób rozliczenia za wykonaną usługę.
- Opinie klientów: Zweryfikuj doświadczenia innych kierowców, którzy korzystali z jego pomocy.
Pamiętaj, że rzetelna ekspertyza motoryzacyjna to inwestycja, która może znacząco zwiększyć Twoje szanse na uzyskanie sprawiedliwego odszkodowania. Dzięki niej zyskujesz solidne argumenty w negocjacjach dotyczących wartości rynkowej pojazdu oraz zakresu niezbędnych napraw.
Alternatywy dla natychmiastowej naprawy
Zrozumienie opcji dostępnych po wypadku pozwala na spokojne podjęcie decyzji finansowych. Wiele osób uważa, że naprawa auta musi nastąpić natychmiast, jednak przepisy dają nam znacznie większą swobodę działania.
Naprawy częściowe vs. całkowite
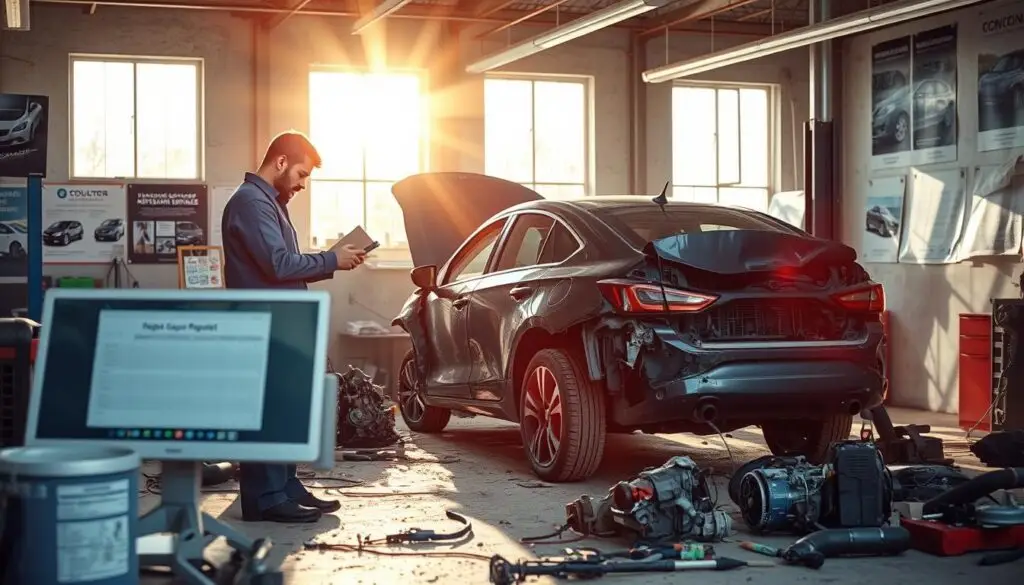
W przypadku ubezpieczenia OC sprawcy, kluczowe jest rozróżnienie między naprawą a sytuacją, w której występuje szkoda całkowita. Jeśli koszty naprawy przekraczają 100% wartości pojazdu, ubezpieczyciel zazwyczaj proponuje rozliczenie finansowe zamiast przywrócenia stanu poprzedniego.
Warto pamiętać, że przy dobrowolnym ubezpieczeniu AC, zasady te regulują Ogólne Warunki Ubezpieczenia (OWU), które mogą być bardziej restrykcyjne. Często wybieraną opcją jest rozliczenie kosztorysowe, które pozwala na otrzymanie odszkodowania bez konieczności przedstawiania faktur z warsztatu.
„Prawo do odszkodowania nie jest tożsame z obowiązkiem natychmiastowego wydatkowania środków na serwis pojazdu.”
Czasowe rozwiązania dla kierowców
Jeśli uszkodzony pojazd jest niezbędny do codziennego funkcjonowania, warto rozważyć wynajem pojazdu. Samochód zastępczy stanowi istotne wsparcie, gdy czekamy na decyzję ubezpieczyciela lub wycenę rzeczoznawcy.
Pamiętajmy, że rozliczenie kosztorysowe daje nam czas na znalezienie tańszego warsztatu lub samodzielne usunięcie usterek. Warto również odróżnić kwestie odszkodowawcze od spraw konsumenckich, takich jak odstąpienie od umowy zakupu pojazdu, które są odrębnym procesem prawnym.
Ostatecznie, każda szkoda całkowita lub częściowa wymaga chłodnej analizy. Zapewnienie sobie mobilności poprzez samochód zastępczy pozwala uniknąć pośpiechu, który rzadko jest dobrym doradcą przy podejmowaniu decyzji o tym, czy naprawa auta jest w danym momencie opłacalna.
Kluczowe zasady dotyczące ustalania kosztów
Ustalenie właściwej kwoty odszkodowania wymaga zrozumienia mechanizmów rządzących wyceną szkód w prawo niemieckie. Naszym celem jest zapewnienie, aby każdy kierowca wiedział, jak poprawnie interpretować przepisy prawne w kontekście likwidacji szkody komunikacyjnej.
Wpływ wartości rynkowej pojazdu
Fundamentem wyceny jest wartość rynkowa pojazdu sprzed momentu zdarzenia. Jeśli koszty naprawy przekraczają tę wartość, mamy do czynienia z sytuacją, którą określa się jako szkoda całkowita.
W takich przypadkach stosujemy metodę dyferencyjną. Polega ona na odjęciu wartości pozostałości auta od jego wartości rynkowej sprzed wypadku, co pozwala precyzyjnie wyliczyć należne odszkodowanie.
„Celem odszkodowania jest przywrócenie stanu majątkowego poszkodowanego do poziomu sprzed wystąpienia szkody, zgodnie z obowiązującymi normami prawnymi.”
Koszty dodatkowe, o których warto pamiętać
Wiele osób skupia się wyłącznie na głównych wydatkach, zapominając o kosztach pobocznych. Warto pamiętać, że przepisy prawne pozwalają na refundację wielu wydatków, które są bezpośrednim skutkiem wypadku.
Do najważniejszych kosztów dodatkowych, które powinny zostać uwzględnione w kalkulacji, należą:
- Koszty transportu uszkodzonego pojazdu do warsztatu.
- Wydatki na profesjonalny montaż i demontaż części.
- Opłaty za niezbędne testy powykonawcze oraz diagnostykę.
- Uzasadniony koszt wynajmu samochodu zastępczego na czas naprawy.
Pamiętajcie, że rzetelne udokumentowanie tych wydatków jest kluczowe dla uzyskania pełnego zwrotu. Prawo niemieckie stoi po stronie poszkodowanego, o ile potrafi on wykazać zasadność poniesionych kosztów naprawy w obliczu zaistniałej szkody całkowitej.
Jak zatrzymać samochód w przypadku szkody
Właściwe postępowanie z uszkodzonym autem bezpośrednio po zdarzeniu ma ogromny wpływ na późniejsze odszkodowanie. Wielu kierowców w stresie podejmuje pochopne decyzje, które mogą utrudnić proces likwidacji szkody. Zrozumienie, jak prawidłowo zabezpieczyć mienie, pozwala uniknąć wielu problemów prawnych i finansowych.
Procedury zabezpieczające pojazd
Gdy dojdzie do kolizji, priorytetem jest bezpieczeństwo wszystkich uczestników ruchu. Jeśli pojazd nie nadaje się do dalszej jazdy, konieczne jest jego profesjonalne zabezpieczenie pojazdu. Warto pamiętać o następujących krokach:
- Zjedź na pobocze i włącz światła awaryjne, aby ostrzec innych kierowców.
- Jeśli auto blokuje ruch, wezwij pomoc drogową, która przetransportuje samochód po wypadku w bezpieczne miejsce.
- Zadbaj o to, aby w pojeździe nie pozostały cenne przedmioty, jeśli zostawiasz go na parkingu strzeżonym.
W sytuacjach, gdy auto nie jest zdatne do użytku, masz prawo wynająć samochód zastępczy. Koszt takiego wynajmu jest zazwyczaj pokrywany przez ubezpieczyciela sprawcy. Pamiętaj, aby zachować wszelkie faktury i dokumenty potwierdzające konieczność skorzystania z tej usługi.
Korzyści z niepodejmowania natychmiastowych działań
Wielu właścicieli pojazdów chce jak najszybciej przywrócić auto do stanu używalności. Jednakże, zbyt wczesna naprawa auta może uniemożliwić rzetelną ocenę skali zniszczeń przez rzeczoznawcę. Pozostawienie pojazdu w stanie nienaruszonym pozwala na dokładne zebranie wszystkich niezbędnych dowodów.
Cierpliwość w tym procesie popłaca, ponieważ rzetelne dowody szkody są kluczowe dla uzyskania pełnego odszkodowania. Dzięki temu rzeczoznawca może precyzyjnie określić zakres niezbędnych prac naprawczych. Niepodejmowanie pochopnych decyzji chroni Twoje interesy i zapewnia, że każda usterka zostanie uwzględniona w kosztorysie.
Pamiętaj, że Twoim celem jest uzyskanie sprawiedliwej rekompensaty, a nie szybkie, ale niepełne usunięcie skutków zdarzenia. Zabezpieczenie dowodów szkody to fundament, na którym budujesz swoje roszczenia wobec ubezpieczyciela.
Dokumentacja potrzebna do zgłoszenia
Prawidłowe przygotowanie dokumentacji to fundament skutecznego dochodzenia roszczeń po kolizji. Kompletna dokumentacja szkody pozwala ubezpieczycielowi na szybką weryfikację zdarzenia oraz sprawne ustalenie odpowiedzialności za powstałe zniszczenia.
Co powinno znaleźć się w zgłoszeniu?
Aby nasze zgłoszenie szkody było rozpatrzone pozytywnie, musimy zadbać o kompletność materiałów dowodowych. W skład niezbędnego zestawu wchodzi przede wszystkim oświadczenie sprawcy zdarzenia oraz kopia dowodu rejestracyjnego pojazdu.
Warto również dołączyć szczegółową dokumentację fotograficzną uszkodzeń oraz dane kontaktowe świadków wypadku. Jeśli na miejscu interweniowała policja, konieczne jest podanie sygnatury notatki policyjnej, która stanowi kluczowy dowód w procesie likwidacji.
Najczęstsze błędy w dokumentacji
Często spotykamy się z uchybieniami, które znacząco wydłużają czas oczekiwania na decyzję. Do najczęstszych błędów należą nieczytelne opisy zdarzenia, brak wymaganych podpisów na oświadczeniach oraz podanie nieprawidłowego numeru polisy sprawcy.
Pamiętajmy, że pominięcie danych świadków lub niedokładne opisanie okoliczności wypadku może zostać wykorzystane przeciwko nam. Należy również wyraźnie rozróżnić zgłoszenie szkody od innych procedur, takich jak zwrot towaru czy odstąpienie od umowy, które dotyczą zupełnie innych relacji prawnych.
Warto podkreślić, że reklamacja usługi czy typowa ochrona konsumenta w handlu detalicznym rządzą się odmiennymi prawami niż likwidacja szkody komunikacyjnej. Skupienie się na specyficznych wymogach ubezpieczyciela jest najlepszą drogą do uzyskania sprawiedliwego odszkodowania.
Znaczenie zachowania dowodów
Zabezpieczenie dowodów po kolizji to fundament skutecznego dochodzenia roszczeń. Działania podjęte bezpośrednio po zdarzeniu mają kluczowy wpływ na to, jak ubezpieczyciel oceni zakres odpowiedzialności oraz wysokość należnego świadczenia. Kompletna dokumentacja szkody pozwala uniknąć niepotrzebnych sporów prawnych w przyszłości.
Jakie dowody zbierać po wypadku?
Aby skutecznie zabezpieczyć swoje interesy, należy zadbać o zebranie pełnego zestawu informacji. Poniżej przedstawiamy listę elementów, które stanowią najważniejsze dowody wypadku:
- Dokładne zdjęcia uszkodzeń pojazdów oraz otoczenia miejsca zdarzenia.
- Pisemne oświadczenie sprawcy, zawierające dane osobowe oraz opis przebiegu kolizji.
- Dane kontaktowe do świadków zdarzenia, którzy mogą potwierdzić wersję wydarzeń.
- Notatka policyjna, jeśli funkcjonariusze byli obecni na miejscu.
- Opinia, którą może przygotować niezależny rzeczoznawca w celu weryfikacji wyceny ubezpieczyciela.
Rola zdjęć i oświadczeń świadków
Wykonywanie fotografii powinno odbywać się w sposób systematyczny. Zalecamy robienie zdjęć zarówno z bliska, aby ukazać detale uszkodzeń, jak i z dalszej perspektywy, co pozwoli ocenić położenie pojazdów na drodze. Taka dokumentacja wizualna jest niepodważalnym argumentem w procesie likwidacji szkody.
Równie istotne są oświadczenia świadków oraz sprawcy. Dokumenty te powinny być sporządzone czytelnie i zawierać podpisy wszystkich stron. Pamiętaj, że im szybciej zgromadzisz te materiały, tym mniejsze jest ryzyko, że ubezpieczyciel zakwestionuje przyczynę lub rozmiar powstałych zniszczeń.
Negocjacje z ubezpieczycielem
Proces likwidacji szkody nie musi kończyć się na pierwszej propozycji ubezpieczyciela, jeśli wiemy, jak argumentować swoje stanowisko. Profesjonalne podejście do rozmów pozwala na uzyskanie kwoty, która faktycznie pokryje koszty przywrócenia pojazdu do stanu sprzed wypadku. Warto pamiętać, że jako poszkodowani mamy prawo do rzetelnej wyceny.
Jakie informacje są kluczowe w negocjacjach?
Podstawą skutecznych rozmów jest wnikliwa analiza dokumentacji. Kluczowy jest kosztorys naprawy, w którym należy sprawdzić każdą pozycję, w tym ceny części zamiennych oraz stawki za roboczogodzinę. Często ubezpieczyciele stosują zaniżone wyceny, dlatego warto porównać je z realnymi cenami rynkowymi.
Niezbędne jest również uwzględnienie wartości pojazdu przed szkodą oraz wyceny pozostałości, jeśli szkoda została zakwalifikowana jako całkowita. Przepisy prawne jasno wskazują, że odszkodowanie powinno pozwolić na naprawę auta bez uszczerbku dla majątku właściciela. Posiadanie własnej wyceny od niezależnego eksperta stanowi silny argument w sporze.
Strategie skutecznej komunikacji
W komunikacji z ubezpieczycielem najważniejsza jest precyzja. Jeśli nie zgadzamy się z wyceną, konieczne jest złożenie pisemnego wniosku, jakim jest odwołanie od decyzji ubezpieczyciela. W piśmie należy dokładnie wskazać kwestionowane punkty, opierając się na faktach i zgromadzonych dowodach.
Warto również rozważyć reklamację usługi, jeśli proces likwidacji przebiegał nieprawidłowo. Pamiętajmy, że ochrona konsumenta stoi po naszej stronie, a my mamy prawo do pełnej informacji o sposobie wyliczenia świadczenia. Poniższa tabela przedstawia różnice, które warto znać przed podjęciem ostatecznej decyzji o sposobie naprawy.
| Cecha | Wariant kosztorysowy | Wariant warsztatowy |
|---|---|---|
| Rozliczenie | Na podstawie wyceny | Na podstawie faktur |
| Części | Często zamienniki | Oryginalne (OEM) |
| Wygoda | Wypłata gotówki | Naprawa bezgotówkowa |
| Cel | Pełne odszkodowanie | Pełne odszkodowanie |
Wybór odpowiedniego wariantu zależy od naszych indywidualnych potrzeb oraz stanu technicznego pojazdu. Stosując powyższe strategie, zwiększamy szansę na uzyskanie satysfakcjonującego wyniku końcowego. Każdy kosztorys naprawy powinien być przez nas dokładnie weryfikowany przed zaakceptowaniem wypłaty.
Rola prawników w sprawach odszkodowawczych
Gdy ubezpieczyciel odmawia wypłaty pełnej kwoty, warto rozważyć wsparcie profesjonalistów. Często prawo niemieckie wydaje się zawiłe dla przeciętnego kierowcy, co utrudnia skuteczne dochodzenie swoich racji. Profesjonalna pomoc prawna pozwala na precyzyjne sformułowanie argumentów w oparciu o aktualne przepisy prawne.
Kiedy warto skorzystać z pomocy prawnej?
Wsparcie eksperta jest szczególnie zalecane, gdy istnieje duża rozbieżność między wyceną ubezpieczyciela a rzeczywistymi kosztami naprawy. Jeśli prowadzisz spór z ubezpieczycielem, prawnik pomoże Ci przygotować profesjonalną reklamację oraz przeprowadzi negocjacje. Ochrona konsumenta w takich sytuacjach opiera się na rzetelnej analizie dokumentacji technicznej.
Warto rozważyć pomoc prawną, gdy:
- Ubezpieczyciel zaniża wartość rynkową pojazdu.
- Otrzymujesz odmowę pokrycia kosztów części oryginalnych.
- Proces likwidacji szkody przeciąga się bez uzasadnionej przyczyny.
Potencjalne koszty i korzyści
Wielu kierowców obawia się kosztów związanych z wynajęciem kancelarii. Należy jednak pamiętać, że roszczenie odszkodowawcze często rośnie znacząco po interwencji specjalisty. Honorarium prawnika, koszty opinii rzeczoznawcy oraz opłaty procesowe są inwestycją, która w wielu przypadkach zwraca się z nawiązką.
„Sprawiedliwość nie zawsze przychodzi sama; czasem wymaga wsparcia kogoś, kto zna reguły gry.”
Zanim zdecydujesz się na drogę sądową, możesz skorzystać z alternatywnych rozwiązań. Ochrona konsumenta obejmuje również wsparcie instytucji takich jak Rzecznik Finansowy czy KNF. Te organy mogą pomóc w rozwiązaniu konfliktu bez konieczności ponoszenia wysokich kosztów sądowych, co stanowi istotny element strategii w każdym spór z ubezpieczycielem.
Podsumowując, właściwe prawo niemieckie daje Ci narzędzia do walki o swoje. Pamiętaj, że każde roszczenie odszkodowawcze wymaga solidnego przygotowania, a odpowiednie przepisy prawne są Twoim sprzymierzeńcem, o ile potrafisz z nich skorzystać.
Często zadawane pytania
Zrozumienie procedur ubezpieczeniowych jest kluczowe dla ochrony Twoich interesów po wypadku. Wielu kierowców czuje się zagubionych w gąszczu przepisów, dlatego przygotowaliśmy zestawienie najważniejszych kwestii, które pomogą Ci lepiej zarządzać sytuacją.
Jak długo trwa proces ustalania kosztów?
Standardowy termin wypłaty odszkodowania wynosi zazwyczaj 30 dni od daty zgłoszenia szkody. W tym czasie ubezpieczyciel powinien przeprowadzić oględziny i wydać decyzję o wysokości świadczenia.
Jeśli jednak sprawa jest skomplikowana, na przykład gdy występuje szkoda całkowita, proces ten może się wydłużyć. Warto pamiętać, że w przypadku złożenia reklamacji, ubezpieczyciel ma obowiązek odpowiedzieć na nią w terminie do 30 dni, choć w szczególnie skomplikowanych przypadkach czas ten może zostać wydłużony do 60 dni.
Co jeśli ubezpieczyciel nie zgadza się z oceną?
Jeśli otrzymana wycena jest zaniżona, przysługuje Ci formalne odwołanie od decyzji ubezpieczyciela. Nie należy mylić tej procedury z takimi pojęciami jak zwrot towaru czy odstąpienie od umowy, które dotyczą zakupów konsumenckich, a nie likwidacji szkód komunikacyjnych.
W przypadku sporu warto podjąć następujące kroki:
- Zlecenie niezależnej wyceny rzeczoznawcy.
- Złożenie oficjalnej reklamacji usługi ubezpieczeniowej.
- Skorzystanie z mediacji lub pomocy Rzecznika Finansowego.
- W ostateczności skierowanie sprawy na drogę sądową.
| Etap sporu | Działanie | Cel |
|---|---|---|
| Etap 1 | Reklamacja pisemna | Weryfikacja decyzji |
| Etap 2 | Niezależna opinia | Podważenie wyceny |
| Etap 3 | Mediacja | Ugoda pozasądowa |
| Etap 4 | Pozew sądowy | Wyrok zasądzający |
Podsumowanie i kluczowe wnioski
Zrozumienie własnych uprawnień pozwala na spokojne podejście do likwidacji szkody. Nie musisz od razu naprawiać auta, ponieważ prawo niemieckie daje Ci czas na rzetelną analizę sytuacji. Skupienie się na prawidłowym ustaleniu rozmiaru uszkodzeń jest kluczowe dla uzyskania sprawiedliwego odszkodowania.
Znaczenie edukacji prawnej dla kierowców
Przepisy prawne stanowią fundament ochrony Twoich interesów w starciu z ubezpieczycielem. § 249 BGB pozwala na elastyczne zarządzanie budżetem naprawy, uwzględniając realne koszty części oraz robocizny. Pamiętaj, że rzetelna dokumentacja fotograficzna oraz oświadczenia świadków wzmacniają Twoją pozycję negocjacyjną.
Praktyczne podejście do rozliczeń
Wybór między naprawą auta a rozliczeniem gotówkowym zależy wyłącznie od Twojej decyzji. W przypadku szkody całkowitej warto zadbać o precyzyjne określenie wartości rynkowej pojazdu oraz jego pozostałości. Korzystanie z niezależnych ekspertów pomaga uniknąć zaniżonych wycen. Świadome korzystanie z dostępnych regulacji zapewnia spokój ducha oraz pełną kontrolę nad procesem likwidacji szkody.
FAQ
Jak długo pot trwa proces ustalania kosztów technicznych szkody?
Czy mogę otrzymać pieniądze zamiast naprawy auta?
Co jeśli ubezpieczyciel zaniżył kosztorys lub wartość pojazdu?
Czy w przypadku szkody komunikacyjnej przysługuje mi zwrot towaru lub odstąpienie od umowy?
Jakie dodatkowe koszty mogę uwzględnić w roszczeniu?
Czy muszę naprawiać auto w warsztacie wskazanym przez ubezpieczyciela?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
